日常の「うっかり」で他人をケガさせたり、物を壊してしまったりした際、あなたを守ってくれる最もコスパが良いお守りが「個人賠償責任保険(特約)」です。
結論からお伝えすると、月々わずかな保険料で、1億円から無制限までの損害賠償に備えることができるため、現代社会を生きるすべての人にとって加入必須レベルの補償と言えます。
本記事では、損害保険の仕組みから、日常で起こりがちな身近なトラブルの法的責任、補償対象の家族範囲、実際の体験談まで分かりやすく紹介します。
※保険内容は保険会社や商品によって異なりますので、ご自身にてご確認ください。
個人賠償責任保険とは?基本と誤解しやすいポイント
個人賠償責任保険とは、日常生活の中で「他人にケガをさせた」「他人の物を壊した」ことによって法律上の損害賠償責任を負った場合に補償される保険です。
基本的な仕組み
- 単体での加入はほぼない 自動車保険、火災保険、傷害保険、クレジットカードなどに「特約(オプション)」として追加して加入するのが一般的です。
- 示談代行サービス付きが安心 保険会社がトラブル発生時に自分に代わって相手方と交渉してくれる「示談代行機能」が付帯(※一部対象外のケースもあります)。
- 保険金の限度額は要確認 契約内容によって補償限度額(1,000万円〜無制限)が異なります。自転車事故などで1億円近い賠償命令が出る事例もあるため、「無制限」または「1億円以上」の契約であるか事前確認が重要です。
【注意】ご自身の持ち物の取り扱いについて
誤解されやすい点です念のため・・・
- ご提示内容の訂正 「自分のものは対応できません。家で誤ってテレビを壊した、自転車乗車中に民家の壁に接触した場合は壁への対応はできても自分の自転車は対象外です」という点について。 「自分の持ち物」は個人賠償責任保険の対象外です。自宅のテレビを壊した場合は、火災保険の「家財補償(破損・汚損特約)」などの別補償を使う必要があります。 また、自分の自転車の破損についても個人賠償では出ませんが、他人の壁の修繕費は個人賠償責任保険対象です。
また、保険対象とあっても実際に保険金が支払われるかは別問題です。その事項が支払い対象になるかは担当者が確認したうえで判断されるのが一般的です。
ですので、よくあるのが何かあったときに代理店の店舗や保険会社のコールセンターへ電話して「保険金でますか?」と即答を求める方がいますがそれは答えれらないものです。中には「なんで答えられないんだぁ~」と立腹する方もいるようですが、それはその人の知識不足を露呈している事になります。
【事例別】どの保険で対応する?事故タイプ別・補償例
個人賠償がすべての事項に対応できるものではありません。これも誤解される方がおります。 「この事故のときは、どの保険が使えるの?」という疑問へ5つの事例をあげて解説します。
事例①:自転車で歩行者に衝突し、相手にケガをさせた
対応保険:個人賠償責任保険
(※自動車保険や火災保険に付帯した個人賠償特約、または自転車保険で対応)
事例②:マイカーを運転中、交差点で他人の車に追突した
対応保険:自動車保険(対物賠償保険)
(※自動車の運行によって生じた損害は、個人賠償責任保険ではなく自動車保険の専任領域)
事例③:飼い犬の散歩中、犬が他人にかみついてケガをさせた
対応保険:個人賠償責任保険
(※ペットが他人に損害を与えた場合も、個人賠償責任保険の補償対象)
事例④:マンションの自宅で洗濯機のホースが外れ、階下の部屋を水浸しにした
対応保険:個人賠償責任保険
(※住まいの火災保険にセットで付けている個人賠償責任特約で、階下住人の家財や内装の修繕費を補償)
事例⑤:買い物の途中で、店内に飾ってあった高価な商品(売り物)を落として割った
対応保険:個人賠償責任保険
(※店舗の所有物(商品)に対する賠償責任が発生するため、個人賠償責任保険)
日常の「うっかり」事故と法的責任(歩きスマホ・スーツケース・ベビーカー)
日常で何気なく行っている行為が、一瞬にして重い法的責任(刑事責任・民事責任)へと変わるリスクがあります。
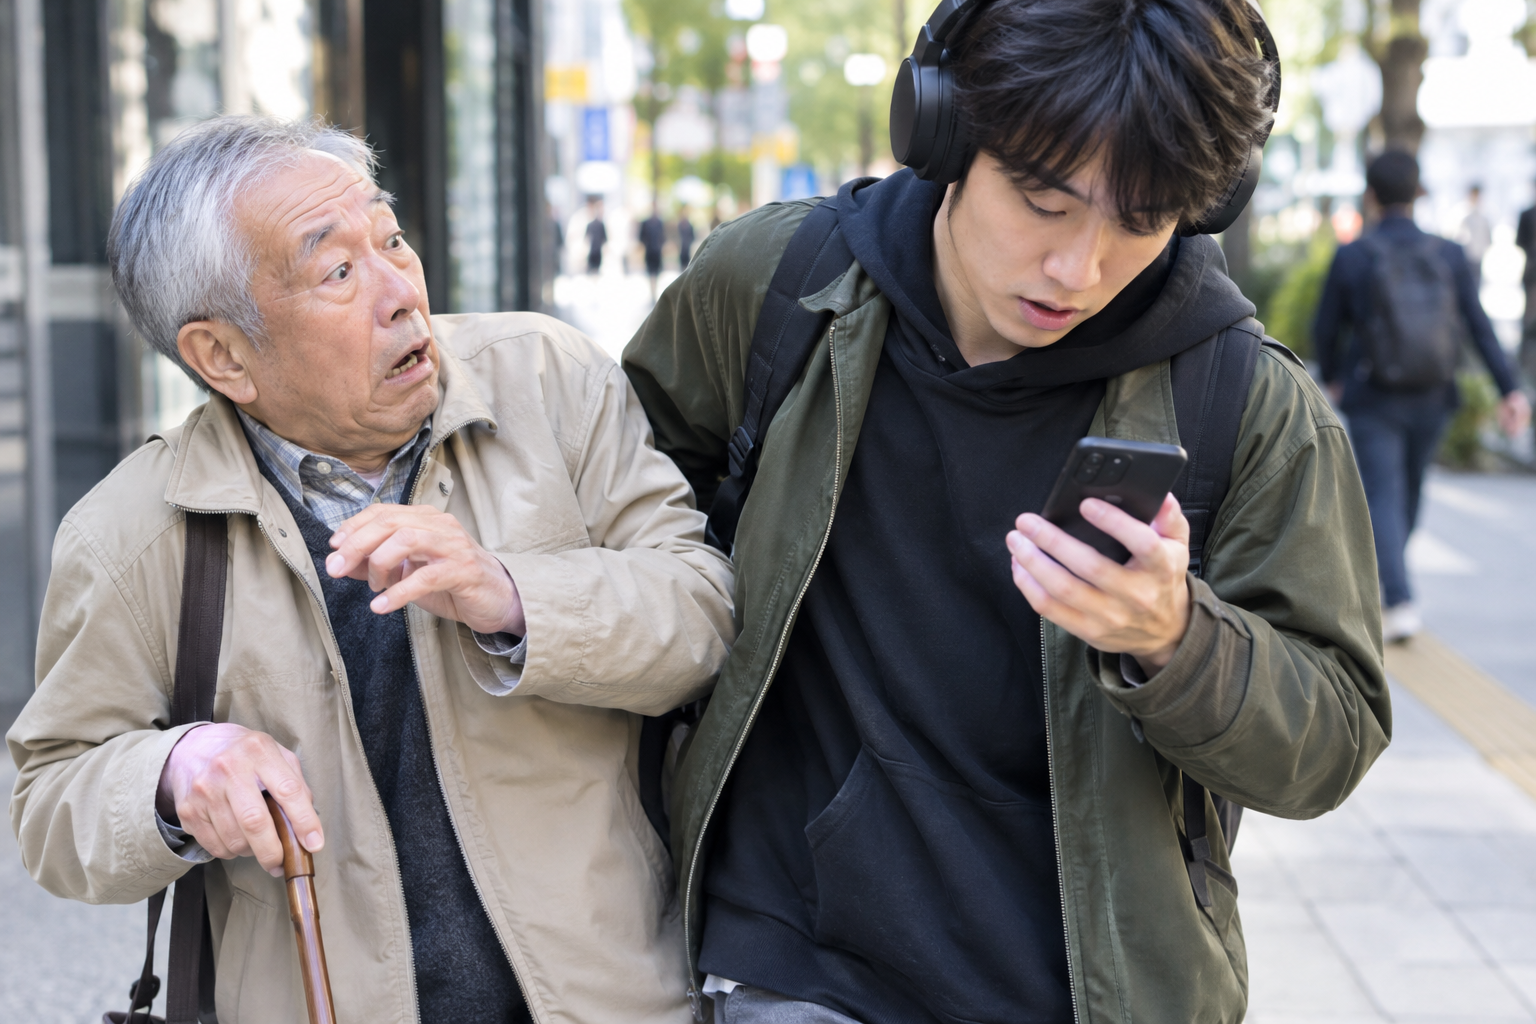
事例A:歩きスマホで他人に接触し、転倒・ケガをさせた場合
┌─────────────────────────────────────────┐
│ 【刑事責任】問われる可能性:非常に高い  │
│ 【民事責任】治療費・慰謝料・休業損害など│
└─────────────────────────────────────────┘
刑事責任(過失致死傷罪・重過失致死傷罪)
歩きスマホは周囲への注意を著しく怠る不注文化・漫然行為とみなされます。相手にケガを負わせた場合は「過失傷害罪」、注意義務違反の程度が著しく重いと判断された場合は「重過失致死傷罪(5年以下の拘禁刑または100万円以下の罰金)」に問われる可能性があります。※なお、自転車に乗りながらのスマホ操作で死亡事故を起こし、重過失致死罪で有罪判決(禁錮刑など)が言い渡された実例も存在します。
民事責任(損害賠償責任)
相手の治療費、通院交通費、仕事休業分の補償(休業損害)、入通院慰謝料、服やスマートフォンなどの破損弁償を全額支払う義務が生じます。後遺障害が残った場合、賠償額は数千万円規模に膨らむことがあります。
事例B:スーツケースを引いていて、歩行者が足を引っかけ転倒した場合
┌─────────────────────────────────────────┐
│ 【刑事責任】重大な不注意があれば過失罪  │
│ 【民事責任】過失相殺を含めた損害賠償責任│
└─────────────────────────────────────────┘
刑事責任
駅構内や混雑した路上でスーツケース(キャリーバッグ)を体の後ろで引きずり、他人の通行を妨げたり転倒させたりした場合、不注意の程度によっては「過失傷害罪」が成立する可能性があります。
民事責任
実際に駅構内でスーツケースに足をとられて転倒・骨折した事故で、スーツケースを引いていた人物に対し100万円以上の損害賠償を命じた判例(東京地裁)が存在します。ただし、歩行者側にも「前方注視義務」があるため、被害者側の不注意も考慮されて賠償額が一定割合減額される(過失相殺される)傾向にあります。
事例C:ベビーカーを押していて、人が転倒・ケガをした場合
┌─────────────────────────────────────────┐
│ 【刑事責任】過失があれば問われる可能性あり│
│ 【民事責任】安全配慮を怠った場合の賠償責任│
└─────────────────────────────────────────┘
刑事責任
ベビーカーを押す保護者に極端な不注意(例:急な飛び出し、坂道で手から放す、スマホを見ながらの操作)があり相手にケガをさせた場合、形式的には過失傷害罪等の対象となる可能性があります。
民事責任
ベビーカーは子育てに不可欠な道具ですが、法的には「押している人に周囲への安全配慮義務」があります。曲がり角での急な飛び出しや足元への衝突で高齢者などを転倒させた場合、損害賠償責任が発生します。
※参考としての列挙です。詳しくお知りりなりたい方は専門家へお願いします。
個人賠償責任保険の適用範囲(同居家族など)
個人賠償責任保険が極めて優れているポイントは、「誰か1人が契約していれば、家族全員がカバーされる」という広い補償範囲にあります。
補償される対象者(被保険者の範囲)
- 本人(記名被保険者)
- 本人の配偶者(妻・夫)
- 本人または配偶者と「同居」している親族(子供、両親など)
- 本人または配偶者と「別居」している「未婚の子」(一人暮らしの大学生など)
【ポイント】 子どもが一人暮らしを始めても「未婚」であれば補償対象になります。また、同居しているおじいちゃん・おばあちゃんが事故を起こした場合も1枚の保険でカバーできます。
【リアルな声】個人賠償責任保険を使って助かった体験談5選
実際に個人賠償責任保険を利用した方々のリアルな体験談をご紹介します。
体験談①:子どもがお店の高級陶器を割ってしまった(40代・男性)
「ショッピングモールで小学生の息子が売り場を走った際、ディスプレイされていた高額な花瓶に接触して割ってしまいました。
店舗から約20万円の賠償請求をされ頭が真っ白になりましたが、自動車保険に付帯していた個人賠償責任保険を思い出して連絡。
保険会社が丁寧に対応してくれて、全額保険金から支払われました。自己負担ゼロで救われました。」
体験談②:自転車で停車中の高級車にキズをつけてしまった(30代・女性)
「自転車で買い物へ行く途中、路肩に停まっていた外車のかたわらを通り抜けようとしてハンドルが接触。ドア部分に大きな引っかき傷を作ってしまいました。
修理見積もりを出してもらうと、塗装や部品交換で約40万円。
すぐに個人賠償保険の示談代行サービスを利用したところ、相手方との交渉から支払い手続きまでスムーズに完了し、個人間のトラブルに発展せずに済みました。」
体験談③:マンションで洗濯機の排水漏れ!下の階へ浸水(50代・女性)
「自宅マンションの洗濯機ホースが途中で外れてしまい、気づいたときには床一面が水浸しに。
数時間後、下の階のお宅から『天井から水が漏れて家具やパソコンが濡れた』と連絡が入りました。
火災保険に付けていた個人賠償責任特約を使い、下の階の壁紙張り替え費用や壊れた家電の補償費として総額150万円ほどが支払われ、大きな金銭的損害を回避できました。」
体験談④:駅のホームでスーツケースが他の人に衝突(20代・男性)
「出張中、駅のエスカレーター付近でスーツケースを引いて歩いていた際、後ろを歩いていた高齢の方の足に引っかかり、転倒させてしまいました。
相手の方は手首を骨折されてしまい、治療費や休業損害として多額の請求が届くことに。
焦って保険会社に相談したところ、私のクレジットカードに付帯していた個人賠償責任保険が適用され、相手の方へのお見舞金や医療費の支払いを円満に進めることができました。」
体験談⑤:愛犬の散歩中に通行人の服を汚して破いてしまった(60代・男性)
「大型犬の散歩中、急に飛び出した野良猫に犬が興奮し、近くを歩いていた女性に飛びかかってしまいました。
お相手に怪我はなかったものの、着ていた高価なコートが泥で汚れ、鋭い爪で生地が破れてしまいました。
個人賠償責任保険の担当者さまが相手の方と直接やり取りをしてくださり、コートの購入費用相当額をお支払いする形で迅速に解決できました。」
まとめ:今すぐ自分の保険証券をチェックしよう!
日常の「歩きスマホ」や「スーツケースの移動」など、誰にでも起こりうる何気ない行動が、一瞬にして数千万円規模の賠償リスクや刑事責任に繋がることがお分かりいただけたかと思います。
- 個人賠償責任保険は少額で加入可能
- 家族全員(別居の未婚の子含む)が補償対象
- 自動車保険や火災保険の「特約」で重複して加入していないか確認が必須
まずは現在ご自身やご家族が加入している「自動車保険」「火災保険」「クレジットカード」の契約内容を確認し、個人賠償責任特約がしっかりセットされているかチェックしてみましょう!
※保険会社や商品によって内容が異なります。必ずご自身で確認をお願いします。


コメント